डिजिटल पूर्वाधारमा निजी क्षेत्रको साझेदारी
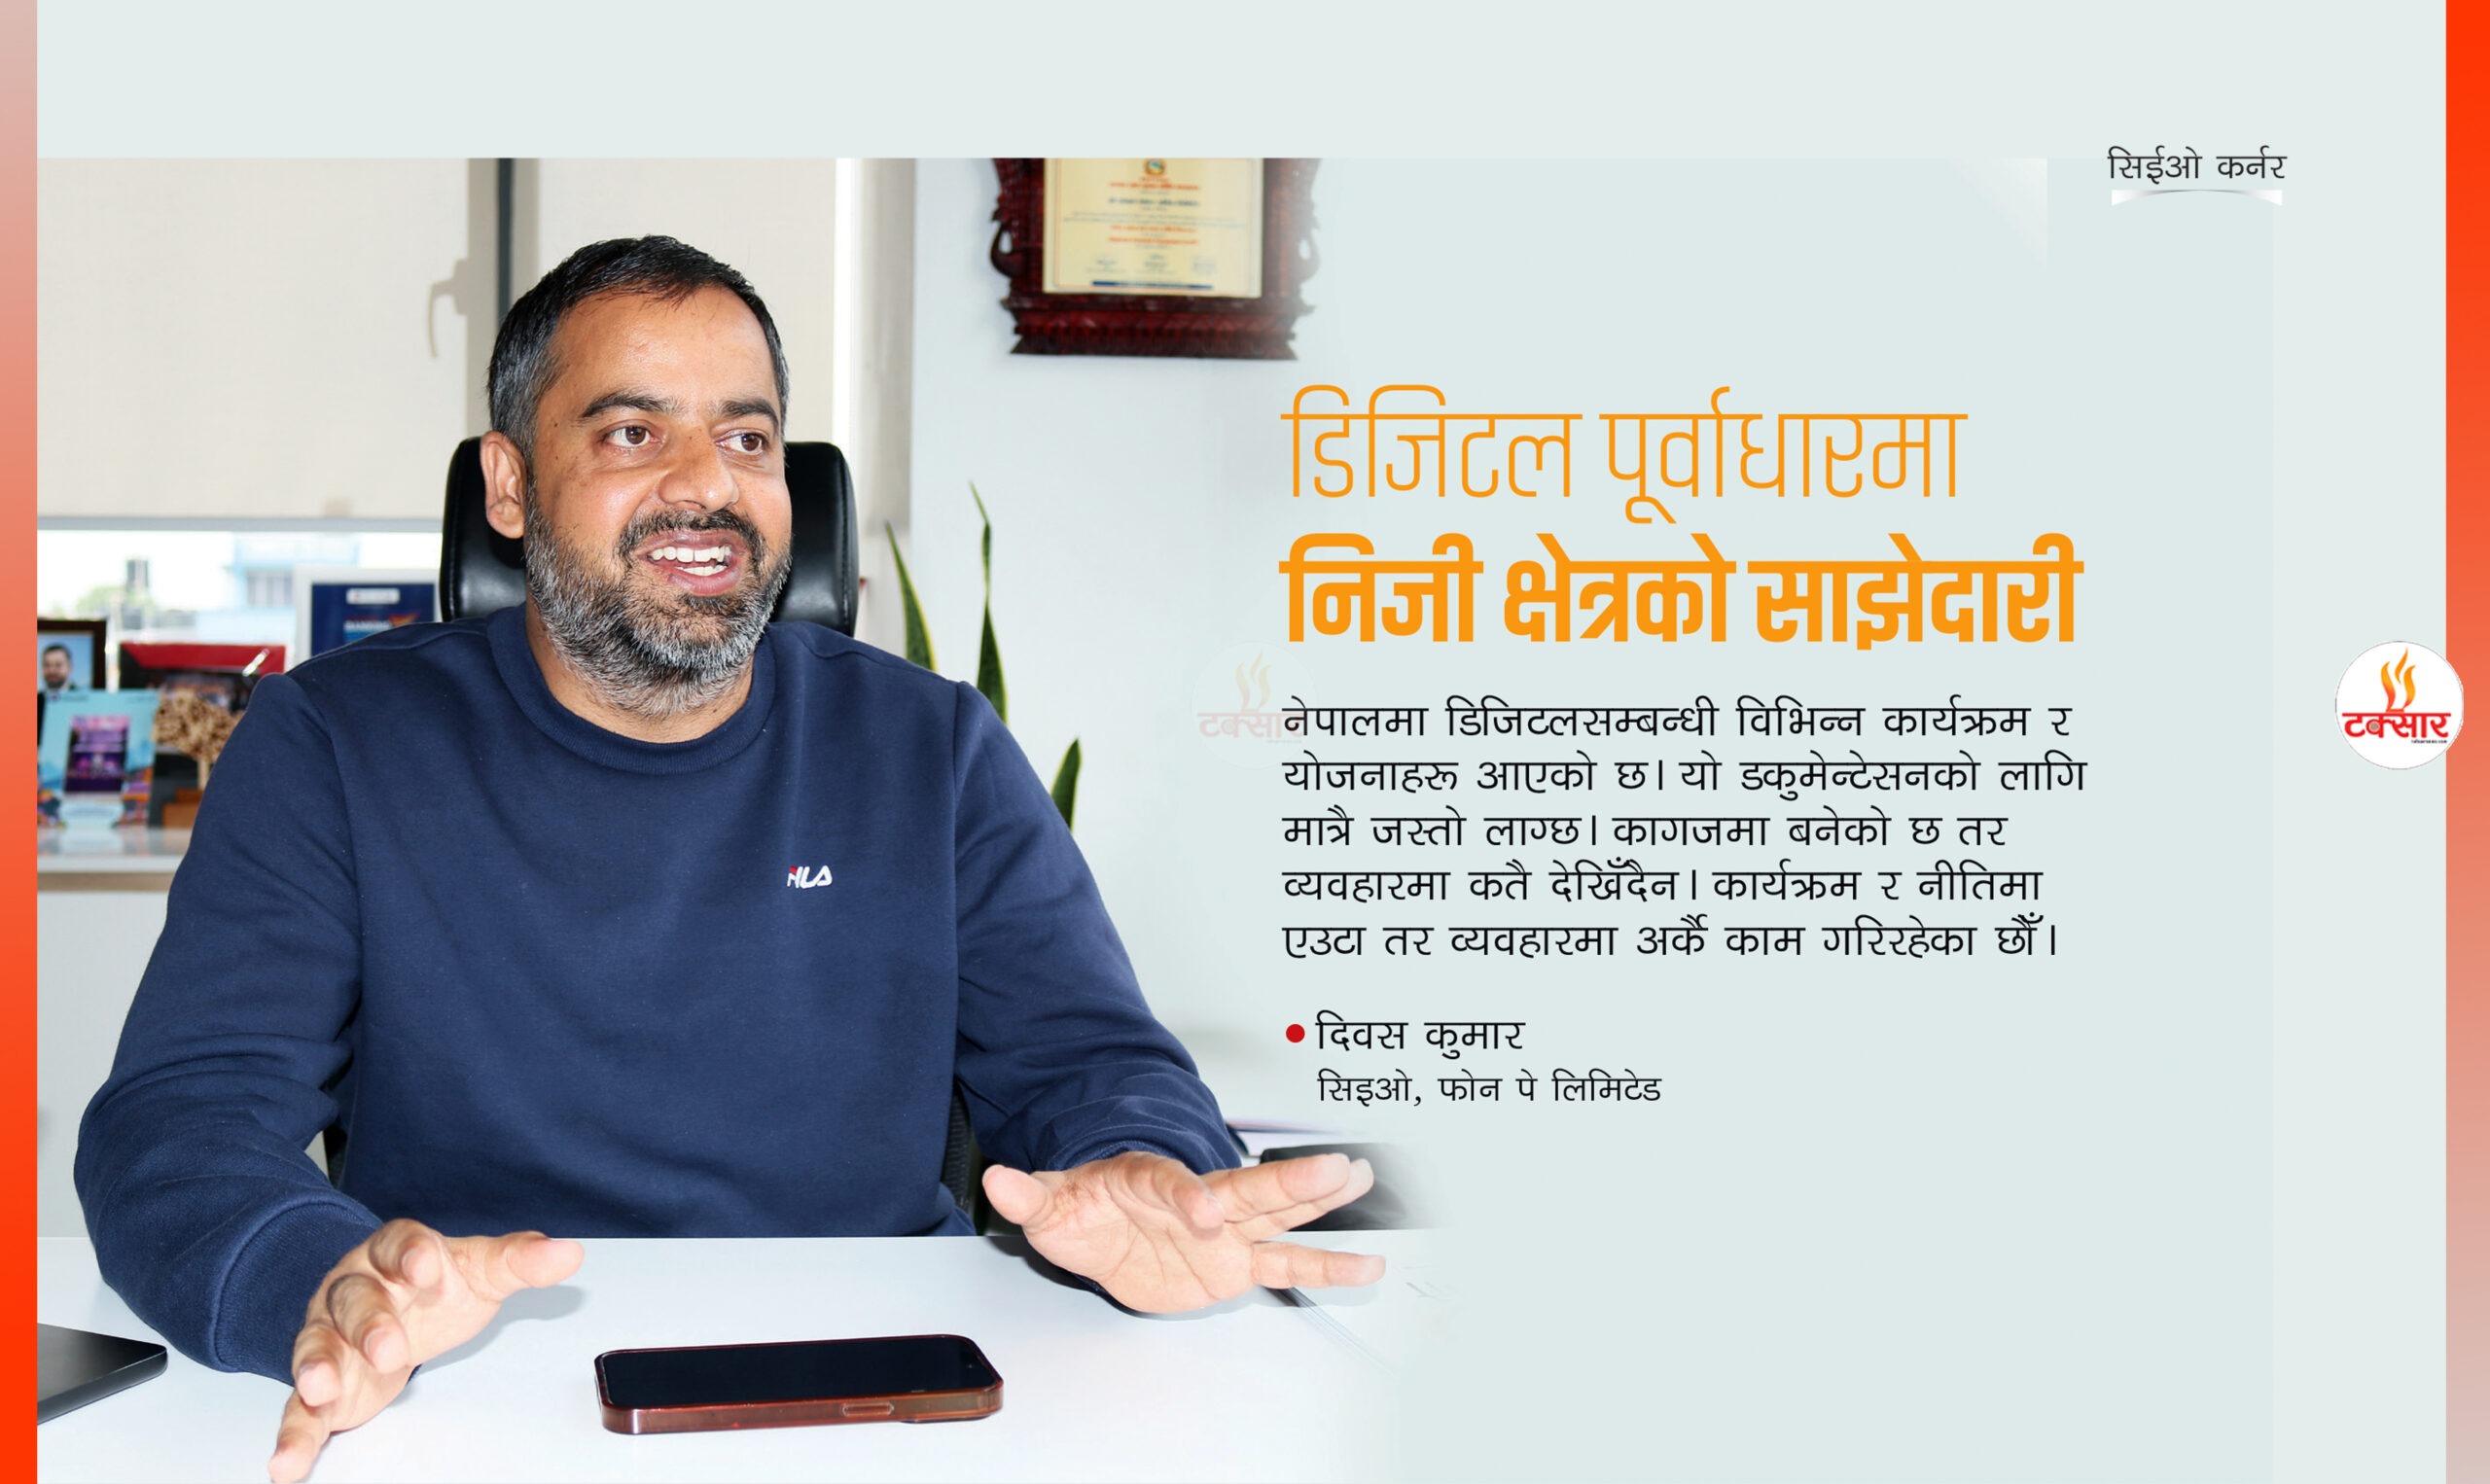
दिवस कुमार सापकाेटा सन् २००४ मा एफ् वन सफ्ट कम्पनी स्थापना भयो । यो कम्पनीले ईसेवा स्थापना ग¥यो । इसेवा स्थापना गर्दा भुक्तानीलाई डिजिटल बनाउने, युटिलिटी बिललाई डिजिटलरूपमा भुक्तानी गर्न मिल्ने बनाइयो । यसमा सबैभन्दा ठुलो समस्या भनेको ईसेवाको ग्राहक नहुँदासम्म सेवा लिन गाह्रो थियो । यो सीमाभित्र रहेर डिजिटल भुक्तानीको काम धेरै अगाडि जान सक्ने अवस्था थिएन । नेपालमा ठुलो सङ्ख्यामा बैँक तथा वित्तीय संस्था स्थापना भइसकेका थिए । सबैलाई एकैतरिकाले जोड्नका लागि ईसेवा र फोन पे भनेर अवधारणा तयार भयो । तत्कालीन समयमा क्युआरभन्दा पनि ‘इन्ट्राअपरेबल सिस्टम’ चाहिँ कसरी बनाउने भन्ने ठुलो चुनौती थियो । एउटा बैंकको सेवाग्राहीले अर्को बैंकको व्यापार वा व्यवसायका लागि कसरी भुक्तानी गर्न मिल्छ ? एउटा बैंकको खाताबाट अर्को बैंकको खातामा पैसा ट्रान्सफर कसरी गर्न मिल्छ भनेर भन्ने प्रश्नले फोन पेको अवरधाणा आएको हो । तत्कालीन समयमा ईसेवा र फोन पे, सँगै थिए । सन् २०१८ तिर नियमन पक्ष सक्रिय भयो र कम्पनी पनि ठुलो हुँदै गयो । यसपछि नियमकानुन बन्नुपर्छ भन्ने भयो । नेपाल राष्ट्र बैंकमा पेमेन्ट सिस्टम डिपार्टमेन्टको अवधारणा पनि आयो । भुक्तानीसम्बन्धी नियमकानुनहरू पनि आउन थाले अनि ईसेवा र फोन पेजस्ता कम्पनीले गर्ने काम फरक हो भनेर अवधारणा तयार भयो । नियमकानुन आएपछि ईसेवा र फोन पेलाई अलग गर्नुपर्छ भन्ने भयो । राष्ट्र बैंकले पनि पेमेन्ट सर्भिस प्रोभाइडर(पिएसपी) र पेमेन्ट सिस्टम अपरेटर(पिएसओ) भनेर सञ्चालन गर्नुपर्ने नीति ल्यायो । फोन पेको भूमिका बैंक तथा वित्तीय संस्थालाई चाहिने ‘इन्ट्रो अपरेबल’ बनाएर काम गर्ने भूमिका थियो । यो भूमिकाका लागि फोन पेले छुट्टै लाइसेन्स लिनुपर्ने भयो । यसपछि फोन पे औपचारिक रूपमा २०१९ मा स्थापना भयो र २०२० तिर लाइसेन्स पाइयो । लाइसेन्स लिन अलि सजिलो भयो । राष्ट्र बैंकले पहिला नै कम्पनीको चरित्र बुझेर ईसेवा र फोन पे अलग गर्नु भनेको थियो । त्यसैले फोन पे पिएओ र ईसेवा पिएसपीमा गयौँ । राष्ट्र बैैंकले यो विषय बुझेका कारणले हामीलाई समस्या भएन । फोन पेले आफैमा काम गरिरहेको थियो अर्थात इन्टर बैंक ट्रान्सफर भइरहेको थियो । लाइसेन्सिङ फ्रेमवर्क लिँदा अलग अलग बनाउनुपर्ने भयो । १५÷१६ वर्षदेखि गरिरहेको काममा लाइसेन्स नीति आउनेबित्तिकै अलग गर्नुपर्ने भयो । सँगै रहेको प्रणालीलाई एकैपटक अलग गर्दा केही समय भने लाग्यो । नियम पालना मात्रै गर्नुपर्ने भएकाले अप्ठेरो भने भएन । वास्तवमा फोन पेको यात्रामा बजार स्थापना गर्न चुनौतीपूर्ण थियो । हामीले सोचिरहेको व्यवसायमा क्युआर कसैलाई थाहा थिएन र बुझेको पनि थिएन । बजार स्थापना गर्न हामीले खर्च धेरै ग¥यौँ । बजार तयार गर्नु नै सबैभन्दा चुनौतीपूर्ण थियो । नीतिनियम आएपछि चुनौती त थपिएकै छ तर यसले हामीलाई सहज तरिकाले निर्देशित र मार्गदर्शन गरेको छ । प्रविधिका क्षेत्रमा नयाँ नयाँ विषय आइरहेको हुन्छ तर नियमकानुनको परिभाषाभित्र रहँदा समस्या देखिएको छ । नियमले बनाएको ‘माइन्डसेट’ नै अहिलेको समयमा बढी चुनौतीपूर्ण हो । हामीले कुनै विषयमा ‘इनोभेसन’ गरियो भने पनि कानुनले रोक्छ । यो विषयमा पुनर्विचार हुनुपर्छ । प्रविधि क्षेत्रका लागि यसलाई म ठुलै चुनौती मान्छु । प्रविधिमा जहिले पनि इनोभेसन पहिले हुन्छ र नीति पछि बन्छ । पहिले पनि भुक्तानी प्रणालीको नियमकानुन थिएन र नयाँ नयाँ खोजमा सजिलो भइरहेको थियो । अहिले भइदियो भने हामीसँग ऐन छ, नियमावली छ, निर्देशिका छन्, नयाँ कुरा गर्न खोज्दा यसले रोकिदिन्छ । के आधारमा गरेको भनेर प्रश्न उठ्छ । सूचना तथा सञ्चार प्रविधि उद्यममा यस्तो मानसिकताले काम गर्न सकिँदैन । कम्पनीले वा कुनै बिजनेसले इनोभेसन नै गर्नुपर्छ । कहिले नियमकानुन आउला र म कुनै नयाँ विषय तयार गरौँला भन्ने अवस्था आयो भने हामी कहिल्यै पनि अगाडि बढ्न सक्दैनौँ । प्रविधि क्षेत्रमा अहिलेको सबैभन्दा ठुलो खाडल नै यही हो । यो विषयमा राष्ट्र बैंक र सरकारी निकायलाई भनिरहेका छौँ कि हामीलाई कम्तिमा बजारमा जान त दिनुस्, परीक्षण गर्न दिनुस्, सेवाग्राहीको प्रतिक्रिया कस्तो छ हेर्नुस्, कुनै विषय गलत छ भने नियमकानुन लिएर आउनुस् तर नियमनको नाममा बन्दै गरेर भन्ने कुरा नराख्नुस् भनेका छौँ । कानुनले चिन्दैन तर नयाँ सेवा बजारमा पठाउनै पर्ने हुन्छ । अनुमति लिएर काम गर्दा त समय र लागत धेरै भइसकेको हुन्छ । हामी दोधारमा छौँ कि बजारमा पठाउँ कानुनले समातेर अप्ठेरो पार्ला नपठाऊँ, आफैलाई घाटा । विकल्प यसमा दुईओटा दृष्टिकोण अपनाउनुपर्छ । नयाँ आएको, दर्ता नगरेको तर कुनै नयाँ वस्तुसेवा उत्पादन गरेकोलाई एउटा तरिका अपनाउनुपर्छ होला । हामीजस्ता दर्ता भएर बजारमा गइसकेका कम्पनीहरूलाई सहज बनाइदिनुपर्छ । हुन त हाम्रो मुलुकमा नियमन लचक नै छ, यस्ता विषय बुझ्नुहुन्छहोला जस्तो लाग्छ । कुनै प्रोडक्टमा एकवर्ष ढिलो भयो भने हाम्रो लागि निकै ठुलो घाटा हो । जुन कुरा एक वर्षअगाडि आउथ्यो र राम्रो हुन्थ्यो तर एकवर्ष पछि लग्यो भने त बर्बाद हुन्छ । बजारमा जाऊँ भोलि के हुन्छ थाहा छैन नजाऊँ, इनोभेसन नै हुँदैन । कम्तिमा प्रविधि क्षेत्रमा भोलि के हुन्छ भनेर अहिले नै सम्भावना खोज्नु निकै कठिन काम हो । यसमा समाधान निकाल्न सकिन्छ । यसमा आशयपत्र भनेर निश्चित समय दिने । यो समयभित्र कम्पनीहरूले परीक्षणकालभित्र सही ढङ्गले काम गर्न दिनुपर्छ । कसैले बदमासी नै गरेको रहेछ भने रोक्ने होइन भने बजारमा जान दिनुपर्छ । कुनै प्रोडक्टले गलत तरिकाले असर गरिरहेको छ, नकारात्मक काम गरिरहेको छ, कुनै विषय अपुग छ भने रोक्ने र राम्रो छ भने त्यसैअनुसार नियमन गर्ने व्यवस्था गर्नुपर्छ । यो चाहिँ ‘रेगुलेटरी स्यान्डबक्स’को कुराहरू आइरहेको पनि छ तर काम हुन सकेको छै न । राष्ट्र बैंकबाट यो अवधाणाबारे पहिले नै छलफल गर्नुभएको हो, व्यवहारमा अझै आइपुगेको छैन । डिजिटल अर्थतन्त्रको अवस्था डिजिटल अर्थमन्त्रलाई हेर्ने हो भने वास्तवमा हामी निकै कम अभ्यासमा छौँ । सबै मूल्याङ्कन गर्दा त कहीँ पनि छौँ जस्तो लाग्दैन । डिजिटल भुक्तानीमा केही काम भएको छ । यसमा नेपाल राष्ट्र बैंकको भूमिका निकै राम्रो छ । नियमन र सहजीकरणका हिसाबले भुक्तानीको क्षेत्रमा प्रगति निकै राम्रो भयो र अन्य क्षेत्रभन्दा बैंकिङ क्षेत्र निकै अगाडि र सक्रिय छ । यसले हामीजस्ता कम्पनीलाई सजिलो पनि भएको छ । डिजिटल अर्थतन्त्रमा भुक्तानी प्रणाली एउटा सानो अंश मात्रै हो अहिले पनि नगद कारोबार नै मुख्य छ अर्थात ८० प्रतिशतको हाराहारीमा छ । डिजिटल भुक्तानीका लागि चाहिने पूर्वाधार र आधार अझै बन्न सकेको छैन, जसको कारणले हामीलाई अगाडि बढ्न गाह्रो भएको छ । डिजिटल पूर्वाधार डिजिटल अर्थतन्त्रका लागि फिनटेकका लागि विभिन्न क्षेत्रहरू छन् । यसमा एउटा भुक्तानी प्रणाली हो । नेपालमा इन्स्युरेन्स, फाइनान्स कम्पनीहरू छन् तर यी सबैको डिजिटल परिचय छैन । यस्ता क्षेत्रलाई डिजिटल्ली चिन्ने आधार के हो ? आजसम्म स्पष्ट छैन । अहिले राष्ट्रिय परिचयपत्र आइसकेपछि केही सकारात्मक प्रभाव परेको देखिन्छ र यो पनि एउटा आधार हो । यसलाई पनि समान्य ढङ्गले नागरिकताको जस्तो मात्रै काम गर्ने हो भने केही अर्थ छैन । फिनटेक कम्पनीहरूलाई पनि उपयोग हुने पूर्वाधारसहित राष्ट्रिय परिचयपत्र प्रयोग भयो भने मात्रै यसले केही संरचना तयार हुने छ । डिजिटल पूर्वाधारका लागि सरकारले निकै धेरै काम गर्नुपर्ने छ । बैंकमा राष्ट्र बैंकका कारणले जसरी सजिलो भएको छ, त्यसरी नै अन्य क्षेत्रमा पनि एकीकृत आधार तयार गर्नुप¥यो । नेपालमा जतिसुकै डिजिटल प्रणालीको गफ गरे पनि बैंकको इकोसिस्टमबाहेक अन्य कुनै क्षेत्रमा पूर्वाधार तयार हुन सकेका छैनन् । जसरी राष्ट्र बैंकको पहलमा ईसेवा, फोन पे, एनएसआएसिएलजस्ता कम्पनी आए, अन्य क्षेत्रमा विकास हुन सकेको छैन । उदाहरणका लागि ट्रान्सपोर्ट क्षेत्रलाई पूर्णरूपमा डिजिटल बनाउछु भन्यो भने कुनै पूर्वाधार नै छैन । कुनै एउटा क्षेत्र पूर्णरूपम इन्टिग्रेटेड छ भने मात्रै त्यसमा डिजिटल प्रणालीमा ढाल्न सजिलो हुन्छ । सरकारले नीतिनियम ल्याएर क्षेत्रगत हिसाबले एकीकृत प्रणालीमा आवद्ध गर्नुप¥यो, बैंकिङ क्षेत्रजस्तै एउटै रूपमा ल्याएर डिजिटल पूर्वाधार तयार गर्नुप¥यो । यसरी मात्रै ढिलोचाँडो डिजिटल प्रणालीमा जान सजिलो हुन्छ । अध्ययनबिनाको यात्रा नेपालमा डिजिटलसम्बन्धी विभिन्न कार्यक्रम र योजनाहरू आएको छ । यो डकुमेन्टेसनको लागि मात्रै जस्तो लाग्छ । कागजमा बनेको छ तर व्यवहारमा कतै देखिँदैन । कार्यक्रम र नीतिमा एउटा तर व्यवहारमा अर्कै काम गरिरहेका छौँ । नेपालको डिजिटाइजेसनको क्षेत्रले ‘ग्राउन्ड’ समाउनै सकेको छैन । ग्राउन्ड रियालिटी हेरेर फ्रेमवर्क नबनाएर ठुलो सपना देखेर मात्रै केही हुँदैन । चरणवद्ध काम गर्न जरुरी छ । अहिले डिजिटलाइजेसनको मुद्दा मुख्य नै होइन । पहिलो मुद्दा बनेको सम्बन्धित क्षेत्रको एकीकृत संरचना वा आधार, मापदण्ड हो । जबसम्म यो बन्दैत तबसम्म जति खर्च गरे पनि केही अर्थ छैन । डिजिटल नेपाल फ्रेमवर्क २ डिजिटल फ्रेमवर्क भनेर दोस्रो चरणको काम पनि सुरु भएको छ । यसमा कतै जाने बाटो चाही म देख्दिन । अलि फरक तरिकाले सोच्न जरुरी छ । आधारभूत कुरा त सरकारले सोच्नुपर्छ । कम्तिमा डिजिटलाइजेसनको आधारभूत संरचना सरकारले बनाउन जरुरी छ । यस्तो अवस्थामा भुक्तानी प्रणालीजस्ता कम्पनीहरू अगाडि बढ्न सजिलो हुन्छ । बैंक तथा वित्तीय संस्थामा पनि वास्तवमा सरकारले भन्दा राष्ट्र बैंकको संस्थागत पहलले भएको हो । एउटा बैंकले एउटा तरिकाले अर्को बैंकले अर्को तरिकाले काम गरेको भए यो सम्भावना थिएन । हस्पिटलको क्षेत्रमा काम गराँै भने हस्पिटलअनुसारको प्रणाली तयार गर्नुपर्छ । यसमा त लागत र निर्माणको सम्भावना नै छैन र प्रतिफलको सम्भावना पनि छैन । एउटा हस्पिटलको प्रणाली अर्को हस्पिटालभन्दा निकै फरक हुन्छ । यसलाई त सरकारले एउटै स्वरूपमा ढाल्नुपर्छहोला । नयाँ सरकारबाट आशा नयाँ सरकारले नीति तथा कार्यक्रममार्फत ल्याएको विषयबाट केही सकारात्मक त छु तर कार्यान्वयन निकै चुनौतीपूर्ण देख्छु । सरोकारवाला निकायसँग छलफल गरेर नीति तथा कार्यक्रममा डिजिटाइजेसन समावेश गरेकोजस्तो लाग्दैन । हुन त उहाँहरूको विज्ञ समूह होला तर सरोकारवालासँग छलफल नगरेर अगाडि बढ्दा कार्यान्वयन गर्न गाह्रो हुन्छ । हामीले त ग्राउन्डमा काम गरिरहेका छौँ । सबै परिणाम एकैपटक आउँदैन । सरकार पनि नयाँ छ । अझै ५ वर्ष काम गर्ने भएकाले सबै अपेक्षा अहिले राखेर पनि भएन । अहिले ठिकठिकै देखिए पनि ग्राउन्ड तहमा र कार्यान्वयनको पक्षबाट कार्यान्वयन हुनेछ भन्ने आशा गरौँ । हाम्रै क्षेत्रको कुरा ग¥यो भने समावेशी अर्थतन्त्रको विषय जोडिन्छ । यो कहिँ न कहिँ सकारात्मक पनि छ । यो विषय भुक्तानी क्षेत्रमा सम्बोधन भइरहेको पनि देखिन्छ । दुर्गम क्षेत्रमा पनि हामीले प्रवेश गरेका छौँ तर वस्ताविक फाइदाका भनेको, एक्सेस टु फाइनान्स, एक्सेस टु क्रेडिट, एक्सेस टु क्यापिटल हो । यो नहुँदासम्म भुक्तानीमा अल्झिएर मात्रै हुँदैन । यो चाहीँ बाकी छ जस्तो लाग्छ । नेपालमा डिजिटल कारोबारलाई कसरी नियमन गर्ने विषय पनि थप छलफल गर्नुपर्छ भन्ने लाग्छ । एक वर्षअगाडि जति आन्तरिक राजस्व विभागले भुक्तानी लिँदा बचत खातामा होइन चालु खातामा मात्रै लिनुपर्ने भन्यो । यो राम्रो पनि हो तर यो भन्ने ठिक समय थियो कि थिएन भन्ने मुख्य कुरा हो । विभागले सूचना जारी गर्नेवित्तिकै के भयो भने क्युआर पेमेन्ट लिनेवित्तकै करछली गरेको भन्ने डर भयो । मान्छे नगद कारोबारमा गयो । नगदमा कर तिर्छ डिजिटलमा चाहिँ छल्छ भन्ने धारणा कसरी मिल्यो ? यहाँ खोज्नुपर्ने त व्यवसायको कारोबार व्यवसायकै हो कि होइन भन्ने पो मुख्य विषय होला । डिजिटल कारोबार गर्नेबित्तिकै कारबाही गर्ने भन्ने धारणा ठिक भएन । डिजिटल इकोसिस्टमको लागि अब हामी जस्ता संस्थाहरूले सबै मिलेर एउटा म्यान्डेट लिएर जानुपर्छ जस्तो लाग्छ । नीतिगत हिसाबले सरकारले यसको व्यवस्थापन गर्नुपर्छ । ५ वर्षमा डिजिटल पूर्वाधारमा के गर्ने भनेर सरकारले एउटा नीति बनाउने र निजी क्षेत्र मिलेर काम गर्ने आधार तयार गर्नुपर्छ । बजारको आधार तयार गरेर वा भावना बुझेर काम गर्नुपर्छ । वस्तवमा सरकारले स्पष्ट नीति लिएको छैन । डिजिटल पब्लिक इन्फ्रास्ट्रक्चरको विषय सरकारको दायित्व हो । निजी क्षेत्रलाई पनि खुल्ला गरिदियो भने काम गर्न सक्ने आधार छ । सरकारले नियमन गरोस हामीलाई काम गर्न देओस् । नयाँ डिजिटल पूर्वाधार तयार गर्नलाई हामीजस्ता कम्पनी तयार छौँ । समग्रमा अहिलेको सरकार अलि सक्रिय छ डिजिटलाइजेसन पनि बुझेको छ । हामीजस्ता कम्पनीले सबैमा हात हालेर पनि सम्भव छैन । स्टार्ट अफ कम्पनीलाई सहयोग गर्छाैँ यसका लागि नीति भने चाहिन्छ । (दिवस कुमार सापकाेटा फोन पे लिमिटेडका सिइओ हुन् ।) (टक्सार म्यागजिन, वर्ष ६ अङ्क २, जेठ २०८३ मा प्रकाशित ।)
Read Complete Original Article
Published originally on टक्सार
Related News

भारतको उत्तराखण्डमा हेलिकप्टर दुर्घटना, ६ जनाको मृत्यु भएको आशंका
उत्तराखण्ड । भारतको उत्तराखण्डस्थित चमोली जिल्लामा बेपत्ता भएको हेलिकप्टर दुर्घटनाग्रस्त अवस्थामा फेला परेको छ। हेलिकप्टरमा सवार पाइलटसहित ६ जनाकै मृत्यु भएको आशंका गरिएको अधिकारीहरूले बताएका छन्। बद्रीनाथबाट देहरादुनतर्फ उडिरहेको हेलिकप्टर जोशीमठ नजिकैको हाथी पर्वत क्षेत्रमा सम्पर्कविहीन भएको थियो। खोजीका क्रममा हेलिकप्टर जोशीमठ नजिकै जेपी पावर हाउस क्षेत्रको पहाडी भिरमा दुर्घटनाग्रस्त अवस्थामा भेटिएको भारतीय सञ्चारमाध्यम टाइम्स अफ इन्डियाले जनाएको छ। हेलिकप्टर बेपत्ता भएको ...

कान्तिलोकपथमा राति सवारी साधन आवागमनमा रोक
प्रशासन कार्यालयद्वारा जारी सूचनाअनुसार शुक्रबार र शनिबार अर्थात १३ र १४ कात्तिकमा कान्तिलोकमार्गमा बेलुका ५ बजेदेखि बिहान ५ बजेसम्म सवारी आवागमनमा रोक लगाइएको छ । ...

सरकारले निलम्बन गर्यो एनप्याब्सन, कारण के ?
• सरकारले राष्ट्रिय निजी तथा आवासीय विद्यालय एसोसिएसन नेपाल (एनप्याब्सन) लाई निलम्बन गरेको छ। • एनप्याब्सनले गृह मन्त्रालयबाट जारी गरिएका निर्देशनहरू बारम्बार उल्लंघन गरेको र निर्देशन पालना नगरेको बताइएको छ। • मन्त्रालयले एनप्याब्सनको कार्यशैली विपरीतका गतिविधिहरूको कारण निलम्बन गरिएको जानकारी दिएको छ। ...
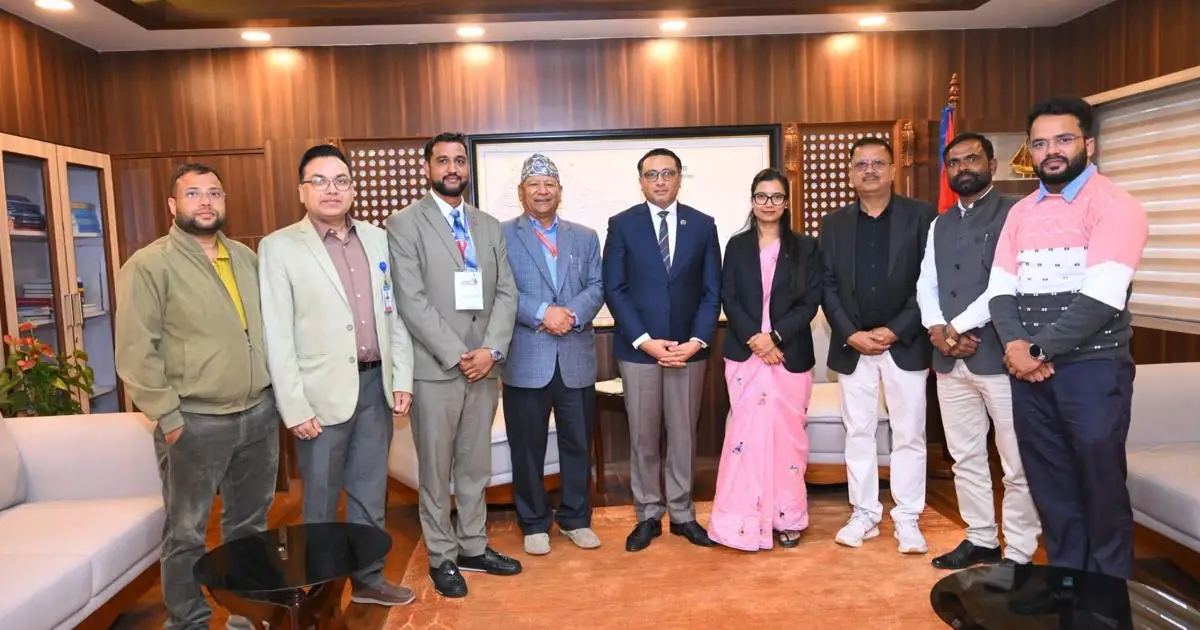
नेत्रज्योति संघद्वारा विपद् उद्धार कोषमा थप १६ लाख ३३ हजार सहयोग
काठमाडौं । नेपाल नेत्रज्योति संघले विपद् प्रभावित नागरिकको उद्धार, राहत तथा पुनःस्थापनाका लागि प्रधानमन्त्री दैवी प्रकोप उद्धार कोषमा थप १६ लाख ३३ हजार एक रुपैयाँ सहयोग गरेको छ । सङ्घले उक्त सहयोग रकम अर्थमन्त्री स्वर्णिम वाग्लेलाई हस्तान्तरण गरेको हो । संघका अनुसार हस्तान्तरण गरिएको रकममध्ये संघको तर्फबाट एक लाख आठ हजार ४०१ रुपैयाँ र अन्तर्राष्ट्रिय […] ...
All Information In One Place
Real-time headlines from trusted sources. Get the app now — stay updated, inspired, and ahead with breaking news!